Ford Maverick Tremor 2026: o que avaliar na oferta de financiamento
A campanha Black November anuncia preço a partir de R$ 229.900 e taxa zero em 18 parcelas, com pagamento previsto apenas para 2027; confira as condições antes de fechar negócio.
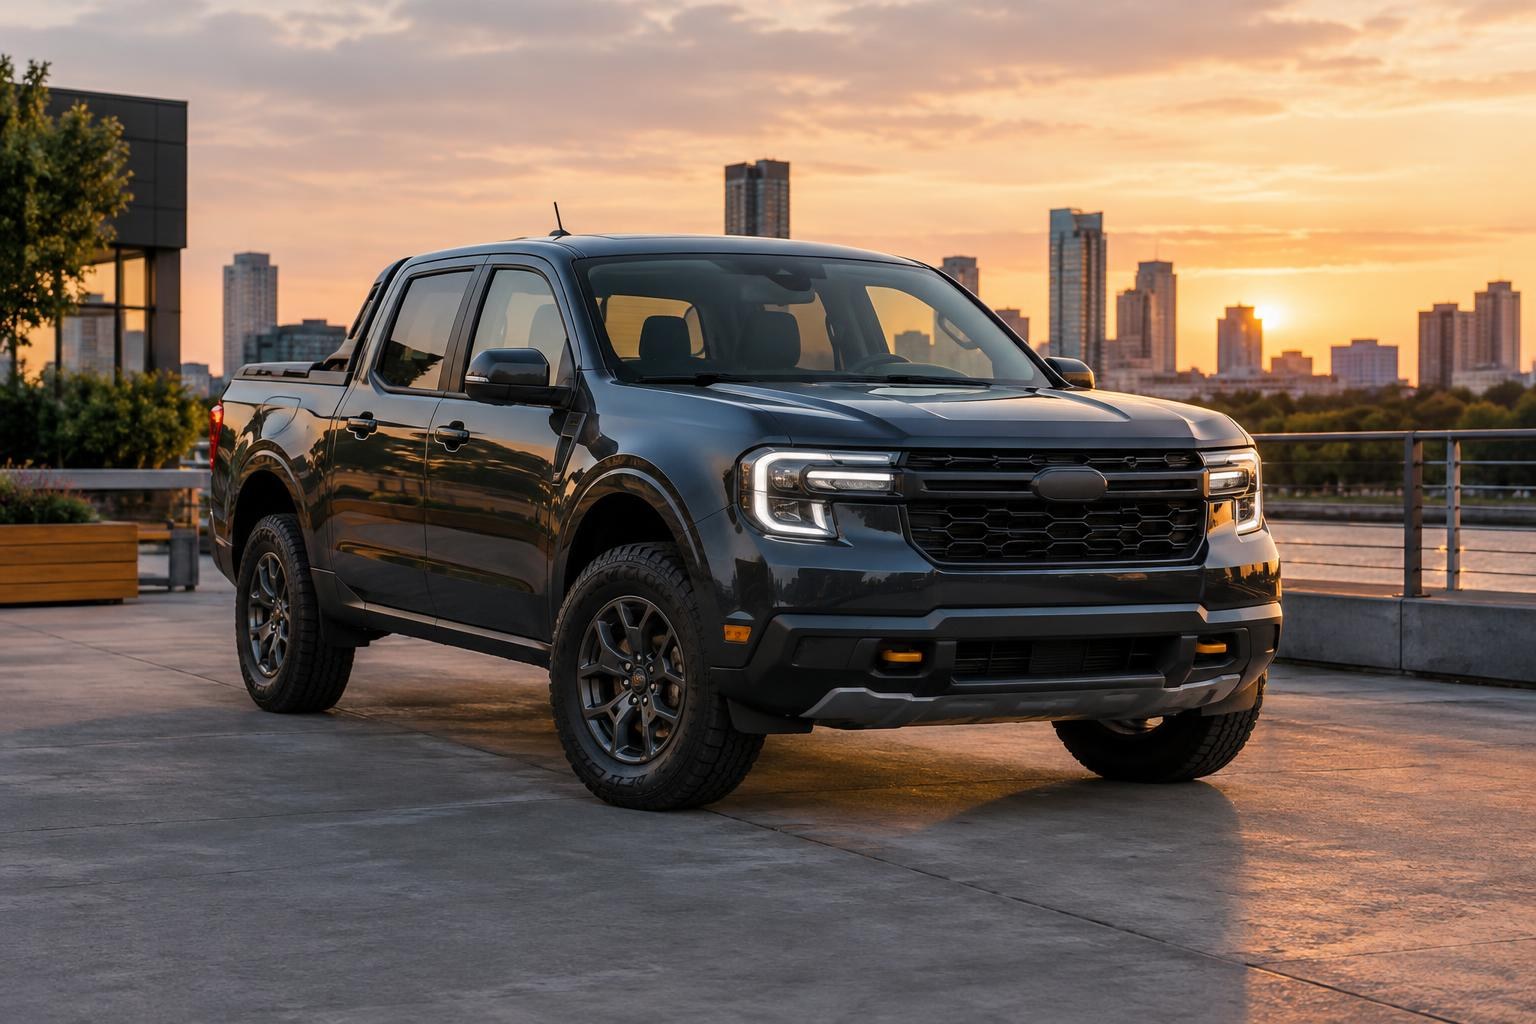
A Ford Maverick Tremor 2026 aparece entre as ofertas da campanha Black November com preço anunciado a partir de R$ 229.900 e financiamento com taxa zero. A chamada da promoção informa ainda que o pagamento começa somente em 2027 e que o plano prevê 18 parcelas. A condição foi divulgada no site oficial da Ford, mas os detalhes completos precisam ser consultados diretamente na oferta vigente e na concessionária participante.
Para quem avalia comprar uma picape, a combinação de prazo para começar a pagar e juros anunciados como zero pode chamar atenção. Ainda assim, esses dados não bastam para concluir que a operação seja a melhor opção para qualquer comprador. O valor de entrada, o montante financiado, as datas de vencimento, eventuais tarifas e os critérios de aprovação influenciam o custo e a viabilidade do negócio. Como a informação disponível não detalha esses itens, a recomendação é pedir uma simulação formal antes de tomar uma decisão.
Também é importante separar o que está explicitamente anunciado do que ainda precisa ser confirmado. O preço de R$ 229.900 é apresentado como valor inicial, não necessariamente como preço final em todas as lojas, regiões ou configurações. Da mesma forma, “taxa zero” descreve a taxa de juros promocional informada, mas não substitui a leitura do contrato e do Custo Efetivo Total (CET). Abaixo, veja como interpretar a oferta e quais perguntas podem ajudar a comparar as alternativas.
O que a promoção informa sobre a Maverick Tremor
Os dados divulgados para a ação são objetivos: trata-se da Ford Maverick Tremor 2026, com preço a partir de R$ 229.900, financiamento anunciado com taxa zero e condição de pagamento que, conforme a chamada da oferta, começa apenas em 2027. O plano é descrito como composto por 18 parcelas. A campanha está associada à Black November e foi anunciada no site oficial da fabricante.
Essas informações ajudam a identificar a oportunidade, mas não descrevem todos os elementos necessários para calcular quanto o consumidor desembolsará. A divulgação resumida não especifica o valor da entrada, a quantia financiada, o valor de cada prestação nem a distribuição dos vencimentos. Tampouco informa, no material fornecido, se a condição vale para todas as unidades disponíveis, em todo o país, ou se depende de uma configuração, estoque ou perfil de crédito específico.
Por isso, o ponto de partida é tratar os R$ 229.900 como preço anunciado “a partir de”, e não como uma garantia de que qualquer unidade poderá ser comprada exatamente por esse valor. O preço efetivo deve constar na proposta da concessionária, com a identificação do veículo e a discriminação de qualquer item adicional. Se houver acessórios, serviços ou produtos incluídos, solicite que apareçam separados, para que fique claro o que é opcional e o que integra a negociação.
Como entender a expressão “pagamento só em 2027”
A frase indica que a campanha oferece um intervalo até o início dos pagamentos, de acordo com as condições apresentadas pela Ford. Ela não esclarece, por si só, em qual mês ocorrerá o primeiro vencimento ou como será montado o calendário das 18 parcelas. O ano de início também não significa que o comprador ficará sem qualquer desembolso na contratação: isso depende da entrada e das demais condições previstas no plano, que precisam ser confirmadas.
Antes de assinar, peça uma simulação que mostre as datas exatas. Confirme se o primeiro compromisso financeiro é a entrada paga no momento da compra, uma parcela futura ou outro valor definido no contrato. Pergunte também se existe algum pagamento intermediário entre a contratação e a primeira prestação. A expressão usada em uma peça de divulgação não substitui um cronograma formal com valores e vencimentos.
O prazo entre a compra e o início das parcelas pode facilitar o planejamento de algumas pessoas, mas também exige atenção. Quem faz o orçamento precisa considerar o período inteiro, inclusive despesas do veículo que podem começar antes da primeira prestação. Seguro, documentação, licenciamento, combustível, estacionamento e manutenção são exemplos de gastos que podem existir independentemente do calendário de financiamento. Os valores variam conforme o uso, a localidade e o perfil do proprietário; não há estimativa específica desses custos na informação da oferta.
Taxa zero não significa automaticamente custo total zero
Uma taxa de juros anunciada como zero pode tornar o financiamento mais atraente, mas o consumidor deve verificar como essa condição aparece na proposta. O dado isolado não permite saber se existem tarifas, seguros, serviços, custos administrativos ou outras cobranças. Também não revela se a concessão do benefício está vinculada a uma entrada mínima, a um prazo definido ou à aprovação de crédito. Não é possível afirmar, com base apenas no resumo da promoção, quais dessas condições se aplicam à Maverick.
Por essa razão, peça o Custo Efetivo Total da operação e a discriminação de todos os valores. O CET reúne os custos associados ao crédito conforme a operação contratada e oferece uma referência mais completa para comparar propostas. Confira se o valor total a pagar corresponde à soma da entrada e das parcelas, observando também eventuais cobranças separadas. Se algo não estiver claro, solicite explicação por escrito antes de concluir a compra.
Compare a proposta financiada com o preço à vista do mesmo veículo, na mesma concessionária e nas mesmas condições de venda. Esse exercício ajuda a identificar se há diferença entre os valores e se algum item opcional foi acrescentado. Não se deve presumir que toda oferta com juros zero tenha necessariamente o mesmo preço à vista de outra negociação: a comparação depende das propostas reais que o comprador receber.
As perguntas que vale fazer na concessionária
Uma negociação clara começa com informações verificáveis. Em vez de se limitar ao valor da parcela ou à data do primeiro vencimento, peça os documentos e esclarecimentos que permitem entender o compromisso completo. A lista abaixo pode servir como roteiro para conversar com a loja e comparar alternativas:
- Qual é o preço final da unidade específica, incluindo versão, cor e itens instalados?
- Qual valor de entrada é exigido para acessar a taxa anunciada?
- Qual é o valor efetivamente financiado depois da entrada?
- Em que data vence a primeira parcela e quais são as datas das demais 17?
- As 18 parcelas têm o mesmo valor? Se não, como se distribuem os pagamentos?
- Qual é o CET e quais tarifas, seguros ou serviços aparecem no cálculo?
- A taxa zero depende de aprovação de crédito ou de algum perfil específico?
- Há exigência de contratar produtos ou serviços junto com o financiamento?
- A oferta está sujeita a estoque, prazo de validade ou participação de concessionárias determinadas?
- O preço anunciado muda se a compra for à vista ou se o cliente escolher outro plano?
As respostas devem ser conferidas na proposta comercial e no contrato, não apenas em conversas informais. Se a concessionária explicar que uma condição depende de análise ou disponibilidade, peça que essa ressalva apareça na documentação aplicável. A campanha pode ter regras próprias, e o conteúdo resumido divulgado não permite presumir quais são elas.
O preço inicial precisa ser comparado com a configuração real
O anúncio informa um valor “a partir de R$ 229.900”. Essa expressão costuma sinalizar um preço de entrada para a oferta, mas não identifica por si só todas as configurações contempladas. Para não comparar propostas diferentes como se fossem iguais, confirme o ano-modelo, a versão Tremor, os equipamentos incluídos e a disponibilidade da unidade que será efetivamente faturada.
Peça que a proposta descreva o veículo com clareza e confira se o preço anunciado corresponde à unidade apresentada. Caso sejam oferecidos acessórios ou serviços adicionais, solicite o custo individual e avalie se deseja contratá-los. A transparência na composição do valor ajuda a evitar dúvidas entre o preço divulgado, o preço negociado e o total financiado.
Também vale perguntar se o valor divulgado se aplica à sua região. A informação fornecida não lista localidades, concessionárias participantes ou regras de estoque. Assim, não é seguro assumir que a mesma condição estará disponível em todos os pontos de venda. Uma consulta direta à loja, acompanhada de uma proposta datada, é a maneira mais adequada de confirmar o preço e a vigência da oferta para a unidade de interesse.
A oferta faz sentido para qual perfil de comprador?
O benefício de adiar o início das parcelas tende a ser mais relevante para quem consegue planejar o orçamento futuro e tem clareza sobre seus compromissos financeiros. Mesmo nesse caso, é prudente não contar com uma renda futura incerta para assumir uma dívida. O comprador deve verificar se conseguirá pagar as 18 parcelas no calendário previsto, sem depender de uma mudança de emprego, de um bônus ainda não confirmado ou de outra entrada de dinheiro que não esteja garantida.
Para quem tem recursos para dar uma entrada maior, é útil pedir mais de uma simulação. Uma proposta com entrada diferente pode alterar o valor financiado e as prestações, e a concessionária poderá informar se a taxa promocional continua disponível nessas condições. Não se deve presumir que alterar a entrada mantenha automaticamente todos os termos da campanha: isso precisa ser confirmado na simulação oficial.
Já quem precisa preservar uma reserva financeira deve considerar quanto dinheiro ficará disponível depois da compra. Usar toda a poupança na entrada pode reduzir a prestação, mas também deixar o orçamento sem margem para emergências e despesas próprias do veículo. A decisão deve levar em conta a situação individual, sem tratar uma oferta promocional como motivo suficiente para antecipar uma compra que não estava planejada.
Compare o financiamento com outras formas de pagamento
Uma taxa anunciada como zero é um dado importante, mas a melhor comparação envolve o desembolso total e a flexibilidade de cada alternativa. Se houver possibilidade de pagar à vista, solicite o preço correspondente por escrito. Se a compra for financiada, confira o CET e o total das parcelas. Se o comprador estiver avaliando outro tipo de crédito, compare prazos, encargos e condições de quitação, sem considerar apenas o valor mensal.
É recomendável analisar propostas para o mesmo veículo e em datas próximas, porque disponibilidade e condições comerciais podem mudar. Registre o preço, a entrada, o valor financiado, a quantidade de parcelas, o CET e o total a pagar. Essa organização facilita perceber diferenças que podem passar despercebidas quando a conversa se concentra somente em “quanto fica por mês”.
Não existe uma escolha universalmente melhor. Uma opção pode oferecer maior previsibilidade para um comprador e menos flexibilidade para outro. O importante é saber exatamente qual valor será pago, em que datas, por quais produtos e sob quais condições. Se a proposta não apresentar esses dados de maneira compreensível, peça esclarecimentos antes de aceitar.
Por que a versão Tremor merece uma avaliação de uso
O nome Tremor identifica a versão destacada na promoção, mas o material disponibilizado para esta notícia não traz uma ficha técnica, lista de equipamentos ou descrição de mudanças específicas para o modelo 2026. Por isso, não é possível detalhar aqui motor, desempenho, consumo, tração ou recursos de série sem recorrer a dados que não foram fornecidos. O interessado deve consultar a ficha oficial da configuração e confirmar com a concessionária o conteúdo exato da unidade.
Além da lista de equipamentos, o comprador pode avaliar se o formato e a proposta de uma picape atendem às necessidades de uso cotidiano. Considere onde o veículo será estacionado, quais trajetos fará, quantos passageiros costuma transportar e se a caçamba ou outras características da categoria serão úteis. Esses pontos não determinam o custo da promoção, mas ajudam a evitar uma decisão guiada apenas pelo financiamento.
Uma visita à concessionária permite conferir espaço, posição de dirigir e facilidade de acesso, enquanto um test-drive, quando disponível, oferece uma impressão prática do veículo. O consumidor também pode perguntar sobre garantia, revisões, disponibilidade de peças e condições de assistência, consultando as informações oficiais da fabricante. Como não há dados específicos sobre esses tópicos no anúncio resumido, a confirmação deve ser feita antes da compra.
O que conferir antes de assinar
Antes de fechar negócio, revise cada documento com calma. Verifique se o preço, a versão, o ano-modelo e os itens da unidade correspondem ao que foi negociado. No contrato de crédito, confira a entrada, o valor financiado, o número de prestações, o valor de cada uma, o calendário de vencimentos, o CET e as regras para quitação antecipada. Se o primeiro pagamento está previsto para 2027, a data exata deve estar documentada.
Leia também as condições de validade da oferta e qualquer cláusula que trate de aprovação de crédito, estoque ou contratação de produtos adicionais. Pergunte se há custos pagos diretamente à concessionária ou a terceiros que não aparecem no valor das parcelas. Guarde a publicidade consultada, a proposta e as respostas recebidas. Esses registros ajudam a comparar o que foi divulgado com o que está sendo oferecido no momento da contratação.
Se houver divergência entre a comunicação da campanha e os documentos apresentados, peça uma explicação formal. Não assine com a expectativa de que um detalhe será ajustado mais tarde. Um financiamento é um compromisso de longo prazo, e a compreensão do contrato importa tanto quanto a atratividade inicial da oferta.
Resumo dos dados divulgados e dos pontos a confirmar
| Item | Informação disponível |
|---|---|
| Veículo | Ford Maverick Tremor 2026 |
| Preço anunciado | A partir de R$ 229.900 |
| Condição de crédito | Taxa zero anunciada para financiamento |
| Parcelamento informado | 18 parcelas |
| Início dos pagamentos | A chamada da campanha informa pagamento apenas em 2027; confirme o vencimento exato |
| Detalhes ainda necessários | Entrada, valores e datas das parcelas, CET, tarifas, disponibilidade e regras de aprovação |
A oferta pode ser interessante para quem busca uma Maverick Tremor e quer avaliar um financiamento com juros anunciados como zero e início dos pagamentos em 2027. Mas o valor a partir de R$ 229.900, a referência a 18 parcelas e a postergação do primeiro pagamento não bastam para determinar o custo completo. A decisão deve partir da proposta formal, da leitura do contrato e da comparação com outras formas de pagamento.
Com os termos detalhados em mãos, o consumidor poderá avaliar se a entrada cabe no orçamento, se as datas futuras são compatíveis com sua renda e se o custo total atende ao que considera aceitável. Até que a concessionária confirme os valores e as regras aplicáveis à unidade, trate a divulgação como uma chamada para consultar a campanha, não como uma simulação individual garantida.


Postar Comentário