Ford Ranger Black: o que conferir antes de fechar negócio por R$ 214,9 mil
A campanha anunciada prevê financiamento sem juros em 18 meses, condicionado a uma entrada de 60%; veja como interpretar os valores e quais condições confirmar na concessionária.
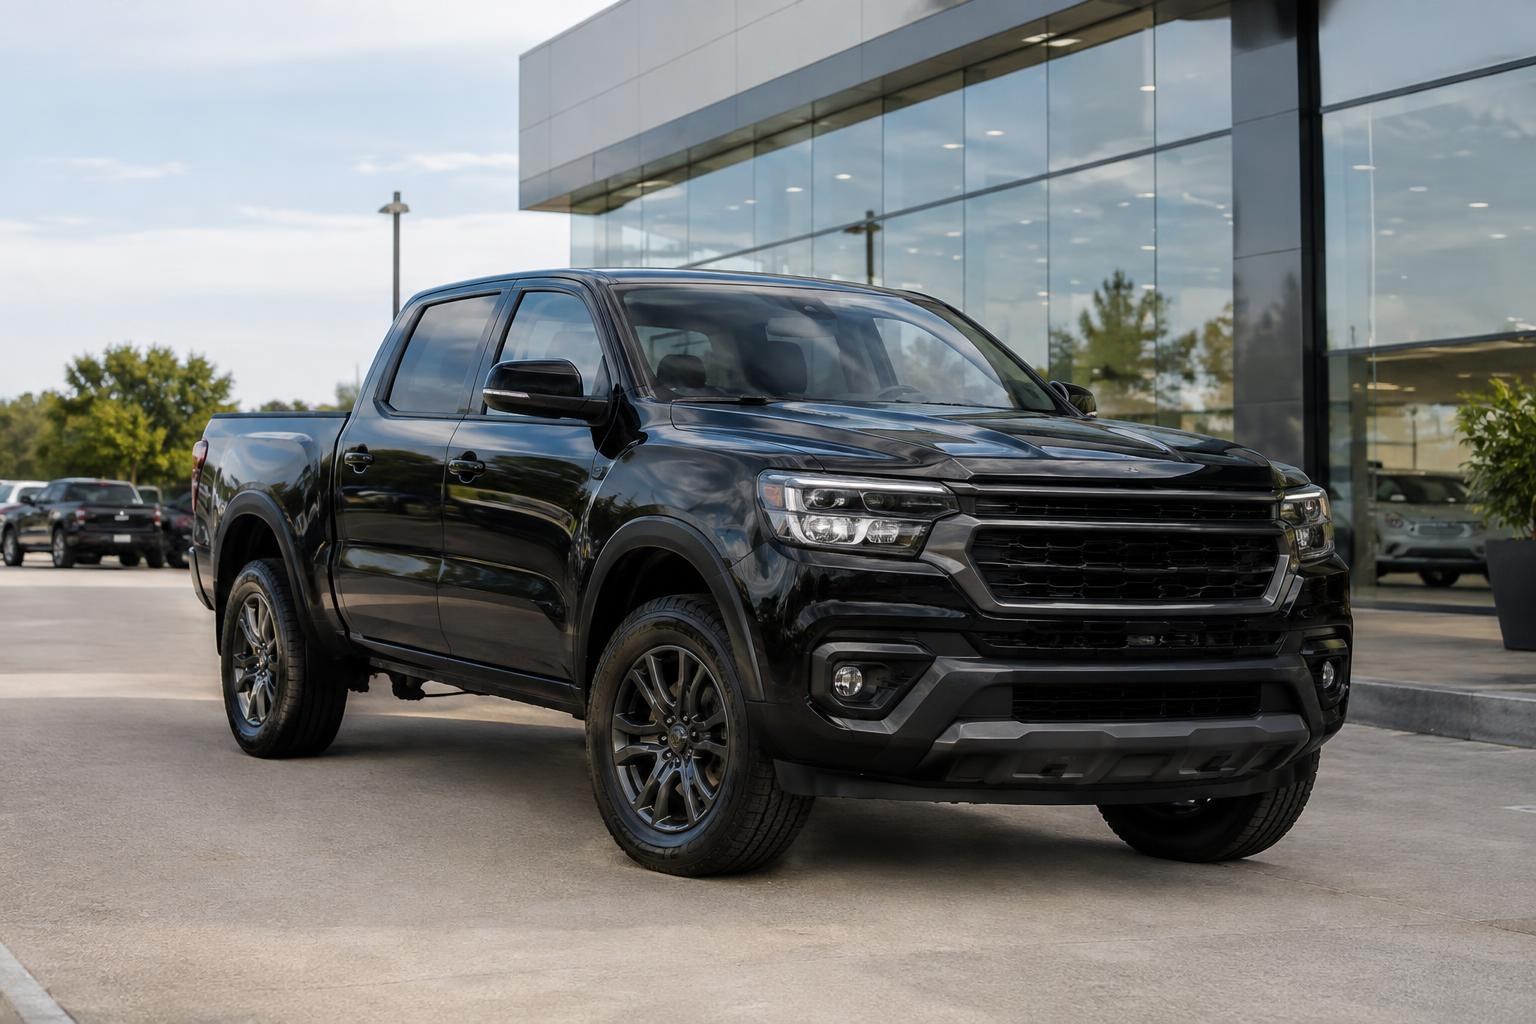
A Ford incluiu a Ranger Black em uma ação de vendas realizada em suas concessionárias, segundo as informações divulgadas pela fonte. A oferta indicada para a picape é de R$ 214.900, com financiamento sem juros em até 18 meses e entrada equivalente a 60% do valor. A campanha também abrange picapes, SUVs e vans da marca, mas os dados disponíveis não detalham as condições de cada modelo.
Para quem está avaliando a compra, a combinação de preço anunciado e taxa zero merece ser analisada com atenção. O percentual de entrada é elevado, e a expressão “sem juros” não substitui a conferência do contrato, dos valores cobrados e dos critérios de aprovação. Também é importante confirmar se a condição ainda está válida, pois a informação divulgada menciona uma ação em um sábado, dia 14 de novembro, mas não informa o ano nem o período completo de vigência.
Como entender a oferta anunciada para a Ranger Black
O preço informado é de R$ 214.900. A condição de financiamento citada exige uma entrada de 60% e permite dividir o valor restante em 18 meses sem juros, de acordo com o anúncio. Considerando apenas esses números, e supondo que a entrada seja calculada sobre exatamente R$ 214.900, o pagamento inicial seria de R$ 128.940. O saldo teórico a financiar ficaria em R$ 85.960.
Se esse saldo fosse dividido em 18 parcelas iguais, sem qualquer custo adicional e sem alteração no preço, cada prestação seria de aproximadamente R$ 4.775,56. Esse cálculo é apenas uma simulação matemática baseada nos valores divulgados. Ele não confirma que a concessionária oferecerá parcelas exatamente nesse montante: tarifas, serviços, seguros, regras de arredondamento, entrada efetiva ou outros itens podem modificar o total. A proposta formal e o contrato são as referências para saber quanto o comprador realmente pagará.
A entrada de 60% também significa que boa parte do preço precisa estar disponível logo no início da operação. Para algumas pessoas, uma taxa anunciada como zero pode parecer atraente, mas a exigência de um pagamento inicial alto pode tornar a compra inviável ou exigir a venda de outro bem, o uso de recursos guardados ou uma reorganização do orçamento. Por isso, a comparação não deve se limitar ao valor da parcela mensal.
Uma estimativa simples dos valores
| Item | Valor estimado ou informado |
|---|---|
| Preço divulgado | R$ 214.900 |
| Entrada de 60% do preço | R$ 128.940 |
| Saldo teórico após a entrada | R$ 85.960 |
| Prazo anunciado | 18 meses |
| Parcela teórica, sem custos adicionais | Aproximadamente R$ 4.775,56 |
Os números da tabela não são uma proposta de crédito nem uma garantia de aprovação. Servem para tornar mais clara a proporção entre preço, entrada e saldo, usando exclusivamente o valor e os percentuais divulgados. O comprador deve solicitar uma simulação individualizada, com o preço final, o valor de cada parcela e o custo total da operação.
O que “financiamento sem juros” precisa esclarecer
Uma oferta de financiamento sem juros informa que não há cobrança de juros nas condições anunciadas, mas o consumidor precisa conferir como esse benefício aparece na proposta. O primeiro passo é perguntar qual é o preço efetivamente aplicado à compra financiada e se ele é igual ao preço para pagamento à vista. Também é recomendável pedir o valor total a pagar, somando a entrada e todas as parcelas, em vez de analisar somente a taxa destacada na divulgação.
O documento deve deixar claros o valor financiado, o número de prestações, a data de vencimento, eventuais encargos e os critérios para aprovação. É útil pedir que a concessionária discrimine separadamente qualquer tarifa ou produto incluído. Se houver seguro, serviço adicional ou outro item, o cliente deve saber se é opcional, quanto custa e se pode contratar o veículo sem ele. A existência de um custo não mencionado no anúncio não deve ser presumida, mas precisa ser verificada antes da assinatura.
Outro ponto é a diferença entre “taxa zero” na comunicação comercial e o custo total da operação. A forma mais segura de comparar propostas é observar todos os pagamentos previstos e pedir as informações padronizadas do financiamento. Se a oferta depender de uma instituição financeira ou de análise de crédito, o comprador deve confirmar quem concede o financiamento e quais requisitos precisam ser atendidos. A informação disponível não especifica banco, critérios de aprovação, tarifas ou documentação exigida.
Vale também esclarecer se o valor de R$ 214.900 se refere a uma configuração específica, a uma unidade disponível ou a uma condição limitada a determinado estoque. A fonte não detalha versão, ano-modelo, cor, opcionais, acessórios ou região de venda. Esses elementos podem ser relevantes para entender a proposta, portanto devem constar de uma cotação por escrito, junto com a identificação precisa do veículo oferecido.
O peso da entrada no planejamento financeiro
Uma entrada de R$ 128.940, pela conta proporcional sobre o preço divulgado, representa uma parcela expressiva do orçamento de qualquer compra desse porte. Antes de avançar, é prudente verificar de onde virá esse dinheiro e quanto permanecerá disponível depois do pagamento. Usar toda a reserva financeira pode deixar o comprador sem margem para despesas inesperadas, mesmo quando a parcela parece caber na renda mensal.
O planejamento deve considerar mais do que o financiamento. A aquisição de um veículo envolve despesas relacionadas à documentação, ao uso, à manutenção e à proteção, cujos valores não foram informados na divulgação da campanha. Não é possível estimar esses custos com os dados disponíveis, pois eles podem variar conforme a situação do comprador, a localidade, a forma de utilização e os serviços escolhidos. A orientação prática é montar uma previsão própria antes de comprometer a entrada e assumir parcelas.
Também é importante avaliar se o prazo de 18 meses combina com a estabilidade financeira do comprador. Uma parcela de aproximadamente R$ 4.775,56, calculada apenas como exemplo, exige capacidade de pagamento durante todo o período. Uma simulação deve levar em conta renda líquida, despesas recorrentes, compromissos já existentes e uma margem para imprevistos. Se o orçamento só fechar em um cenário otimista, talvez seja melhor comparar outras formas de compra ou aguardar.
Quem pretende usar um veículo atual como parte do pagamento deve separar essa negociação da análise do financiamento. É possível que a avaliação do usado e as condições da campanha sejam tratadas de maneiras diferentes, mas a informação divulgada não diz se existe essa possibilidade nem quais seriam os critérios. O interessado deve pedir uma proposta completa, especificando quanto será abatido pelo veículo usado e se isso altera o preço, a entrada ou as parcelas.
A oferta é realmente adequada para cada comprador?
Uma condição de crédito não é automaticamente vantajosa para todas as pessoas. Quem dispõe da entrada, quer adquirir a Ranger Black e considera adequado o preço pode avaliar a proposta como uma alternativa, desde que confirme os termos completos. Já quem precisa financiar uma parcela maior do preço pode não atender à exigência de 60% de entrada. Como a campanha não informa outras modalidades, não se deve presumir que haja uma opção com entrada menor ou prazo diferente.
O comprador também pode comparar o custo total com outras propostas disponíveis, sem se prender apenas à publicidade de taxa zero. Uma alternativa com outro formato de pagamento pode apresentar preço, prazo ou encargos distintos. A comparação só é válida quando os valores são colocados lado a lado com o mesmo nível de detalhe: entrada, parcelas, prazo, preço final e itens adicionais. Se uma proposta não fornecer esses dados, é difícil avaliar se ela é melhor.
Para quem utiliza uma picape em atividade profissional, além do valor de aquisição pode ser relevante considerar a disponibilidade do veículo, a necessidade de uso e a capacidade de manter o pagamento mesmo em períodos de renda variável. Essas são questões de planejamento do comprador, não características específicas da campanha. A fonte não informa prazo de entrega, quantidade de unidades, disponibilidade por região ou condições para empresas, portanto tais pontos precisam ser consultados diretamente.
Também não se deve concluir, somente com o nome “Black”, quais equipamentos ou especificações fazem parte da unidade anunciada. A divulgação fornecida não lista motorização, itens de série, recursos, dimensões ou diferenças em relação a outras versões. Quem estiver considerando a compra deve pedir a ficha da configuração exata e confirmar que o veículo descrito na proposta é o mesmo que será faturado.
Perguntas para fazer à concessionária
Antes de reservar ou assinar qualquer documento, o interessado pode organizar as dúvidas em uma lista. Essa etapa ajuda a evitar que uma condição geral da campanha seja confundida com uma proposta individual. Se a oferta estiver disponível, as respostas devem ser apresentadas com valores claros e, sempre que possível, registradas por escrito.
- O preço de R$ 214.900 corresponde a qual versão, ano-modelo e configuração da Ranger Black?
- O valor vale para pagamento à vista e para financiamento ou muda conforme a forma de pagamento?
- A entrada exigida é exatamente 60% do preço final? Como é calculada se houver negociação, acessórios ou avaliação de usado?
- Qual é o valor total financiado e qual será o valor exato de cada parcela?
- O financiamento é realmente sem juros durante todo o prazo de 18 meses?
- Há tarifas, seguros, serviços ou produtos incluídos na operação? Quais são opcionais?
- Quais são os critérios de aprovação e quem é responsável pela análise do crédito?
- Qual é o prazo de validade da condição e ela está disponível na concessionária da região?
- Existe estoque da configuração anunciada e qual é a previsão de entrega?
- Quais documentos e etapas são necessários para concluir a compra?
A lista não pressupõe que algum custo ou condição específica exista. Ela serve para pedir esclarecimentos sobre aspectos que não aparecem nos dados disponíveis. A resposta deve ser considerada em conjunto: preço, entrada, prestações e custo total precisam fazer sentido como uma única proposta, e não como informações isoladas.
Prazo e disponibilidade: confirme a data da campanha
A notícia de referência descreve uma ação de vendas prevista para sábado, 14 de novembro, mas não informa o ano. Essa ausência é importante porque uma campanha comercial pode ter validade limitada e as condições podem mudar. Portanto, o valor e o financiamento mencionados devem ser tratados como informações divulgadas para aquela ação, não como uma garantia de que a oferta continua disponível hoje ou em todas as concessionárias.
Antes de se deslocar até uma loja ou organizar a entrada, o consumidor deve confirmar se a condição segue em vigor e pedir a data final da campanha. Também convém perguntar se a oferta se aplica à unidade desejada, à região e à forma de pagamento escolhida. A informação fornecida não esclarece se a ação era nacional, se dependia de estoque ou se havia regras adicionais.
Se a campanha já tiver terminado, a concessionária pode apresentar condições diferentes. Nesse caso, é melhor solicitar uma cotação atualizada e comparar seus números com o anúncio original, sem assumir que o preço de R$ 214.900 ou o financiamento em 18 meses continuam válidos. Uma notícia sobre uma ação específica não substitui a confirmação comercial no momento da compra.
Como comparar com outras ofertas da Ford
A ação citada também contempla picapes, SUVs e vans, de acordo com a informação disponível. Isso não significa que todos os veículos tenham o mesmo desconto, o mesmo prazo ou a mesma exigência de entrada. Cada modelo pode ter uma condição própria, e nenhum valor adicional para esses veículos foi apresentado no material de referência. Por isso, quem estiver pesquisando outras opções deve pedir os termos específicos de cada uma.
Para comparar veículos, é útil começar pelas necessidades de uso e pelo orçamento, e depois confrontar propostas equivalentes. No caso de uma picape, o comprador pode definir quais características precisa e conferir a configuração exata oferecida. Como os dados da campanha não apresentam especificações da Ranger Black, não é adequado atribuir à versão equipamentos ou desempenho não mencionados. A concessionária pode fornecer a ficha técnica e explicar as diferenças entre configurações.
Na comparação financeira, anote o preço final e não apenas o desconto anunciado. Registre também o valor da entrada, o número de parcelas, o total previsto e qualquer produto ou serviço incorporado ao negócio. Se houver avaliação de usado, mantenha o valor dessa avaliação separado dos demais itens. Essa organização ajuda a identificar qual oferta representa o menor desembolso total e qual se encaixa melhor no fluxo de caixa.
O que está confirmado e o que ainda precisa ser verificado
Com base nas informações divulgadas, os pontos centrais são a participação da Ford em uma ação de vendas em concessionárias, a inclusão de picapes, SUVs e vans e a condição anunciada para a Ranger Black: preço de R$ 214.900, financiamento sem juros em 18 meses e entrada de 60%. O cálculo proporcional da entrada e do saldo é uma operação aritmética feita a partir desses números, não uma confirmação de uma oferta individual.
Por outro lado, não foram informados o ano da campanha, a data final de validade, a versão detalhada da picape, o estoque, as regiões atendidas, as tarifas, os critérios de crédito, o banco responsável ou o valor oficial das parcelas. Também não há dados suficientes para afirmar que a condição vale para todo comprador ou para qualquer concessionária. Esses itens precisam ser esclarecidos antes da decisão.
O caminho mais seguro é solicitar uma proposta atual, conferir a identificação do veículo e comparar o total da operação com o orçamento disponível. A entrada elevada torna especialmente importante preservar recursos para despesas não incluídas no preço anunciado. Se os números forem confirmados e couberem no planejamento, a condição pode ser avaliada com base no contrato; se houver dúvidas ou valores divergentes, vale pedir explicações antes de assumir qualquer compromisso.
Em termos práticos, os R$ 214.900 e o prazo de 18 meses são o ponto de partida para a análise, não a conclusão. A condição anunciada depende de uma entrada substancial e a informação disponível não esclarece todos os detalhes contratuais. Confirmar vigência, preço final, parcelas e custos relacionados é indispensável para entender se a oferta da Ranger Black atende às necessidades e à capacidade financeira de cada interessado.


Postar Comentário